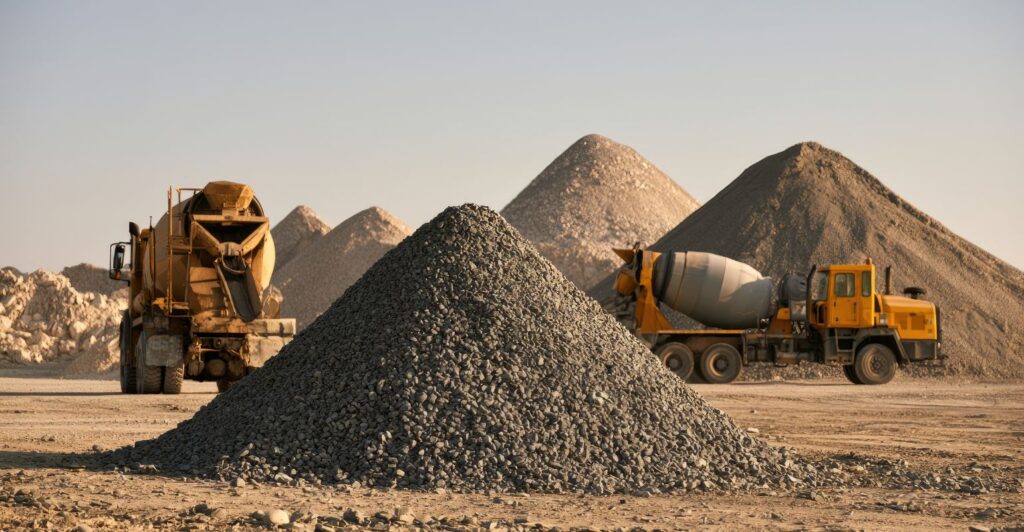
A demanda por areia e brita, conhecidos como agregados minerais, mantém uma relação direta com o desempenho dos mercados imobiliário e de infraestrutura, segundo Ivo Cruz. Para o CEO da Pedreira Central e integrante do conselho setorial da Indústria Mineral da Federação das Indústrias do Estado do Paraná (Fiep), a expansão de lançamentos e vendas residenciais tem puxado o consumo desses materiais agregados.
Cruz destaca que o PIB da construção civil cresceu 2,9% no primeiro trimestre de 2026, enquanto o consumo nacional de cimento, indicador indireto da utilização de brita e areia, acumulou alta de 2,3% no mesmo período, atingindo 45 milhões de toneladas entre janeiro e agosto (+1,8% frente a 2025).
Entretanto, ele pondera que o setor enfrenta oscilações devidas aos juros elevados, ao endividamento e à menor confiança, que restringem financiamentos e podem postergar obras. Em 2025, por exemplo, a construção civil cresceu apenas 0,5%, embora lançamentos e vendas estivessem em patamares elevados.
De acordo com Cruz, no momento atual, a habitação, sobretudo as obras do Minha Casa Minha Vida (MCMV), e alguns projetos de infraestrutura vêm compensando os efeitos negativos das taxas de juros.
No segmento de infraestrutura, as principais obras envolvem intervenções rodoviárias, saneamento, mobilidade urbana e pavimentação. As projeções do BNDES indicam que 42,5% dos investimentos previstos para o período 2025–2029 (cenário-base) estão concentrados em infraestrutura, com crescimento médio de 3% ao ano.
Consumo diferenciado nos mercados regionais
Em contrapartida às oscilações observadas em nível nacional, Jorge Tadeu Gai, diretor do Grupo GAI e também conselheiro setorial da Fiep, relata um cenário de grande constância no mercado regional da Região Metropolitana de Curitiba.
Ele observa que a capital paranaense e as cidades do entorno têm obras importantes em fase de conclusão, grandes projetos em execução e novos empreendimentos previstos para iniciar em breve. Segundo ele, essa continuidade nos investimentos imobiliários e de infraestrutura garante um ambiente de estabilidade e expectativas positivas para os fornecedores de agregados da região.
Os dois executivos enfatizam que o mercado de agregados minerais não é homogêneo. Na prática, o setor desdobra-se em dezenas de mercados regionais e locais interligados pela logística, onde a viabilidade de uma operação depende crucialmente da localização da jazida, do raio econômico de transporte e da intensidade da construção civil naquela região específica.
No âmbito nacional, os dados setoriais consolidados de 2024 apresentados por Cruz indicam um consumo brasileiro de aproximadamente 653 milhões de toneladas de agregados minerais. Desse volume total, a areia respondeu por cerca de 387 milhões de toneladas (representando 59% do consumo), enquanto a brita totalizou 266 milhões de toneladas (equivalente a 41%). O setor reúne cerca de 2.800 empresas produtoras e movimenta um valor de produção estimado entre R$ 37,8 bilhões e R$ 38 bilhões anuais.
Margem para crescer sem investimentos
Se o cenário pontual é marcado por oscilações, estruturalmente o mercado de agregados tem características constantes. A primeira delas é a ociosidade. Cruz aponta que a capacidade instalada dos produtores nacionais alcança cerca de 900 milhões de toneladas por ano, com uma ociosidade média de 27,5%. Dizendo de outra forma: os fabricantes de areia e brita poderiam ampliar sua entrega anual em cerca de 247 milhões de toneladas sem a necessidade de novos investimentos em ampliação de capacidade.
Outra constância estrutural diz respeito à logística. O transporte e a distribuição de brita e areia até os canteiros de obras representam um dos principais gargalos operacionais da cadeia de suprimentos. Como os agregados possuem baixo valor agregado por tonelada e elevado peso, os custos de frete impactam drasticamente o preço final do insumo.
Gai explica que o raio economicamente viável para o fornecimento de produtos de britagem é reduzido. Mesmo em regiões com forte presença de pedreiras, como Curitiba e sua Região Metropolitana, a demanda fica estritamente atrelada à localização geográfica das obras.
Assim, um adensamento de canteiros em uma determinada zona pode elevar muito a demanda de pedreiras próximas, enquanto operações situadas a apenas 30 ou 40 quilômetros de distância enfrentam uma realidade de mercado completamente diferente. No caso da areia, ele ressalta que o raio de transporte acaba sendo um pouco maior devido à escassez e menor disponibilidade de jazidas naturais.
Logística pesa no fornecimento
Além do raio econômico, os gargalos logísticos envolvem desafios urbanos e de gestão. Gai aponta que a mobilidade urbana, os congestionamentos e as restrições de circulação de caminhões em grandes centros aumentam sensivelmente o tempo e o custo das entregas. Cruz complementa detalhando que os desafios abrangem:
- Distância e acessibilidade: dificuldades de acesso a canteiros em áreas afastadas ou por vias não pavimentadas;
- Custos operacionais: forte peso de combustíveis, pedágios, frete e manutenção de frotas especializadas;
- Prazos e sincronização: necessidade de entregas no momento exato (just-in-time) para não paralisar frentes de trabalho nem sobrecarregar canteiros com espaço limitado;
- Gestão de estoques e integridade: prevenção contra perdas de material, erros de dimensionamento de estoque, falta de rastreabilidade de cargas e riscos no manuseio de pesos elevados.
Dessa forma, a proximidade geográfica entre as pedreiras e o mercado consumidor é o fator mais determinante para a competitividade das mineradoras, na avaliação dos especialistas. De acordo com eles, superar os desafios do frete, da mobilidade urbana e do planejamento de entregas nos canteiros permanece como o fator decisivo para a rentabilidade dos produtores de areia e brita.